
Tamponamento a catena e RC auto: chi paga?
In caso di tamponamento a catena di veicoli fermi o in movimento ci si comporta diversamente nell'attribuzione della responsabilità del sinistro - e dunque del risarcimento -. Inoltre, ci sono delle eccezioni o delle prove che possono sollevare un proprietario da questo peso.


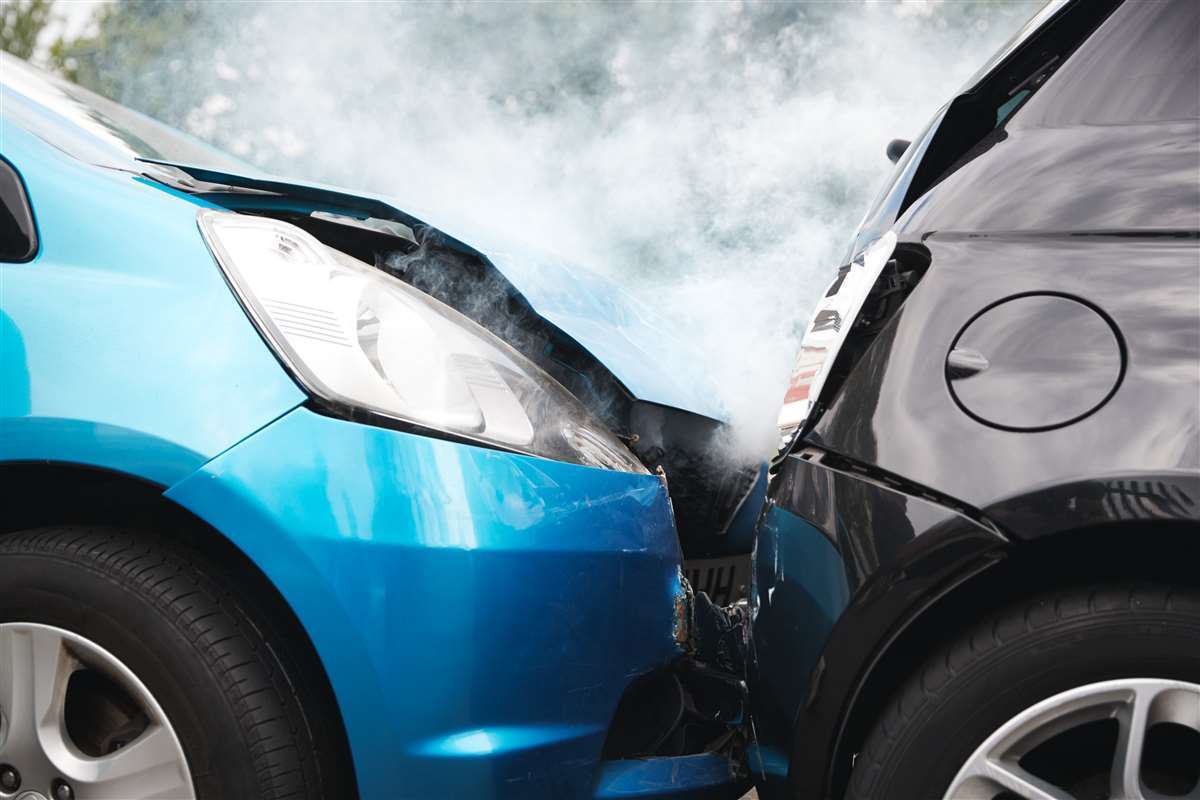
Il tamponamento a catena è un incidente stradale che coinvolge più veicoli che circolano nella medesima direzione e nella stessa corsia. Solitamente questa tipologia di sinistro comporta l’urto della parte anteriore del veicolo contro la parte posteriore del precedente.
Abitualmente, in caso di tamponamento a catena, la responsabilità viene attribuita al veicolo che ha dato luogo al tamponamento poiché l’articolo 141 comma 2 del Codice della Strada prevede che il conducente debba sempre essere in grado di controllare il proprio veicolo e compiere le manovre necessarie in totale sicurezza, come ad esempio l’arresto del veicolo in presenza di un ostacolo.
L’inosservanza della distanza di sicurezza, dunque, comporterebbe l’attribuzione di tutta la colpa dell’incidente, ma il conferimento della responsabilità potrebbe anche variare in presenza di particolari casistiche: ad esempio nel caso in cui il conducente dimostri che il sinistro si è verificato per cause non imputabili alla sua persona (es. comportamento ambiguo della vettura tamponata).
Anche la dinamica del sinistro può contribuire a differenziare la responsabilità di quanto accaduto: bisogna distinguere, infatti, tra un incidente avvenuto tra veicoli incolonnati e fermi o in movimento.
Tamponamento a catena tra veicoli fermi
Nel caso in cui il tamponamento a catena avvenga tra veicoli fermi, perché incolonnati a un semaforo o bloccati nel traffico, la colpa è da attribuire interamente al conducente dell’ultimo veicolo in coda, cioè colui che ha causato la prima collisione. In questo caso tutti gli altri proprietari dei veicoli coinvolti verranno risarciti dalla compagnia assicurativa di tale veicolo.
Tamponamento a catena tra veicoli in movimento
Se il tamponamento, invece, avviene tra veicoli in marcia il danno è da attribuire secondo quando descritto dall’articolo 2054 del Codice Civile, dunque "il conducente di un veicolo senza guida di rotaie è obbligato a risarcire il danno prodotto a persone o a cose dalla circolazione del veicolo, se non prova di aver fatto tutto il possibile per evitare il danno. Nel caso di scontro tra veicoli si presume, fino a prova contraria, che ciascuno dei conducenti abbia concorso ugualmente a produrre il danno subito dai singoli veicoli".
In questo caso, dunque, tutti i veicoli coinvolti devono ritenersi responsabili del sinistro a causa dell'inosservanza della distanza di sicurezza rispetto al veicolo antistante. Ogni conducente ha responsabilità nei confronti del veicolo che gli sta davanti per i danni causati, a esclusione del conducente del primo veicolo che è stato solo tamponato che otterrà il pieno risarcimento non avendo responsabilità.
In caso di tamponamento a catena tra veicoli in movimento, però, c’è la possibilità di fornire una prova liberatoria, cioè una dimostrazione di avere tenuto una condotta di guida impeccabile e aver fatto tutto il possibile per evitare il tamponamento del veicolo antistante. Nel caso in cui la prova venga ritenuta probante il conducente si libererà da ogni responsabilità, altrimenti la colpa del sinistro verrà assegnata in parti uguali a tutti i veicoli coinvolti.
Assicurazione auto e moto
Ogni veicolo per poter circolare e sostare in strada ha bisogno obbligatoriamente di un’assicurazione attiva che tuteli il contraente da danni verso terzi. Alla RCA base è possibile affiancare anche differenti garanzie accessorie in modo da completare la propria polizza.
Su CercAssicurazioni.it è possibile confrontare le migliori assicurazioni auto e assicurazioni moto sul mercato in maniera semplice ed esaustiva grazie al servizio di comparazione delle offerte assicurative, in modo da risparmiare tempo senza rinunciare a una polizza fatta su misura.


Articoli correlati
Il rimborso del sinistro è una procedura che permette all’assicurato di rimborsare l’importo liquidato dalla propria compagnia a seguito di un incidente, evitando così il peggioramento della classe di merito e il conseguente incremento del premio assicurativo. Questa opzione è disponibile per sinistri rientranti nella procedura di risarcimento diretto.
Sono tante le compagnie che a novembre 2026 propongono assicurazioni per la moto convenienti. Per individuarle, basta affidarsi al comparatore di polizze online CercAssicurazioni.it: ecco le tariffe più basse proposte dal portale in sei diversi Comuni italiani.
Revisione Codice della Strada: salta la quota fissa per la manutenzione della segnaletica
Il Codice della Strada cambia la destinazione degli introiti delle sanzioni amministrative: il nuovo impianto normativo punta a lasciare agli enti locali maggiore flessibilità nell'impiego delle somme, superando una quota minima finora riservata espressamente alla manutenzione della segnaletica. Una scelta che ha sollevato le perplessità di Assosegnaletica.
CercAssicurazioni.it confronta le polizze auto delle migliori compagnie online: in questo modo, gli utenti possono risparmiare sul premio. Tra le soluzioni assicurative consigliate dal portale questo mese, troviamo le proposte di Linear, Verti e ConTe.it.
