
Polizza cristalli: cos’è e come funziona
Stipulando la polizza cristalli si potrà ottenere il rimborso delle spese sostenute per i danni subiti dai cristalli del veicolo: la copertura interviene in caso di rottura involontaria o causata da terzi: dalla garanzia restano esclusi gli specchietti retrovisori e i fari.


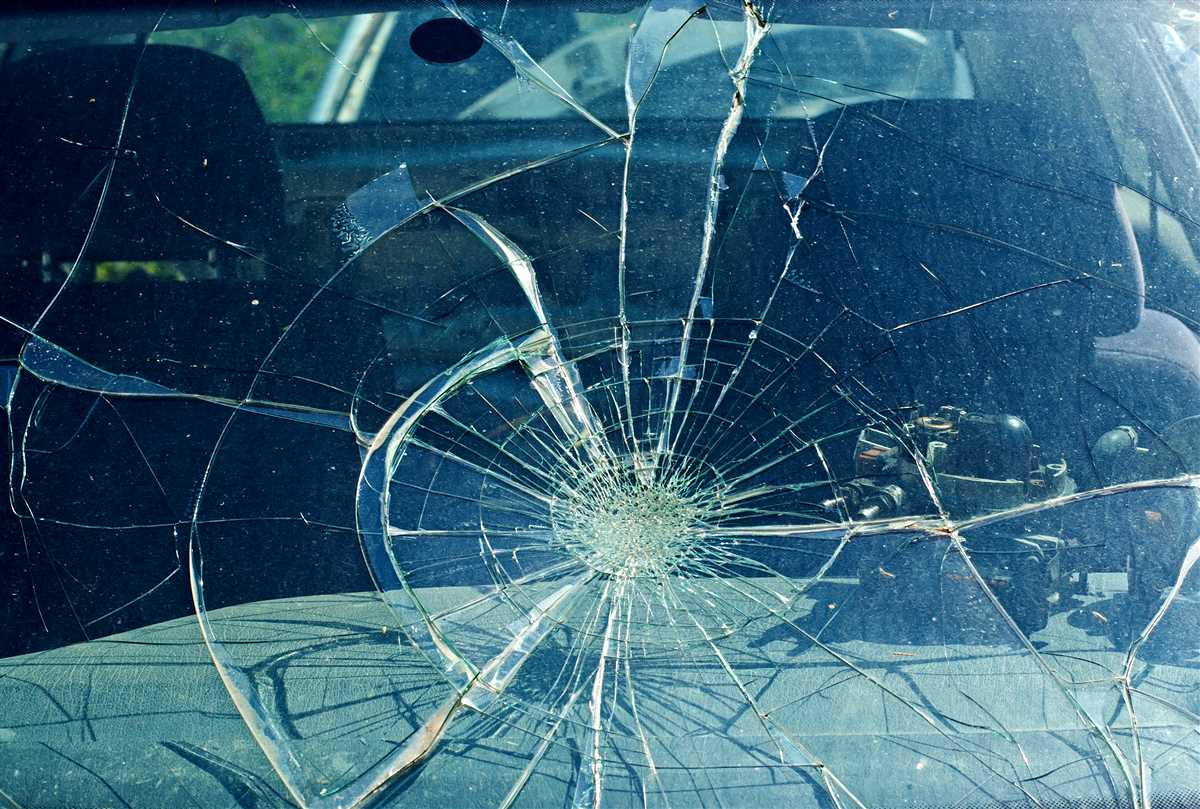
La polizza cristalli è una copertura facoltativa particolarmente utile da abbinare all’RC Auto: la garanzia consente al proprietario/assicurato di essere coperto da tutti i danni subiti dai vetri del proprio veicolo.
In particolare, consente di riparare o sostituire il parabrezza, il lunotto posteriore e i cristalli laterali della vettura, in caso di rotture accidentali o causate da terzi. Restano invece esclusi dalla tutela i fanali e gli specchietti retrovisori esterni.
La garanzia cristalli è particolarmente consigliata a coloro che parcheggiano in strada il veicolo nelle ore notturne, oppure a chi abita in quartieri presi di mira dai malviventi.
Vantaggi della polizza
Si tratta di una garanzia accessoria che copre una tipologia di danno molto frequente per automobili e autocarri. È sempre conveniente da stipulare, perché il premio da pagare (da aggiungere a quello dell’RC Auto) ammonta a poche decine di euro: dunque, a fronte di una spesa molto bassa, consente la riparazione o la sostituzione di vetri il cui costo può superare anche le mille euro.
In caso di rottura o scheggiatura del vetro, il titolare della polizza deve contattare immediatamente la propria compagnia per denunciare quanto accaduto. Per la richiesta di risarcimento l'impresa assicurativa potrà richiedere una o più fotografie per accertarsi dell'entità del danno oppure inviare un proprio perito per valutare il sinistro.
Ricordiamo che viaggiare con un vetro scheggiato può risultare estremamente pericoloso: in più, chi è sorpreso dalle forze dell’ordine a circolare con un cristallo rotto o danneggiato, rischia una multa fino a 344 euro.
Casi di esclusione della polizza cristalli
Il coinvolgimento attivo dell'assicurato con le cause che hanno comportato il danno ai vetri del veicolo potrebbe far decadere la copertura e bloccare il risarcimento da parte della compagnia.
La polizza accessoria non garantisce un risarcimento per i danni consequenziali alla rottura del vetro. Basti pensare ai danni subiti dalla tappezzeria a causa delle schegge di vetro finite all'interno dell'abitacolo: in questo caso l'assicurazione non copre le spese necessarie per la sostituzione degli interni.
Normalmente la garanzia non copre i danni subiti dai vetri in occasione di un furto, che saranno rimborsabili solo quando è stata stipulata l'assicurazione incendio e furto.
Un esempio di RC Auto con garanzia cristalli
CercAssicurazioni.it individua le assicurazioni auto più economiche sul mercato perché analizza in modo preciso e veloce tutte le informazioni inserite dall’utente. Inoltre, permette di personalizzare i preventivi ottenuti inserendo le garanzie accessorie desiderate.
Ipotizziamo di assicurare una Fiat Tipo 1.3 Mjt S&S 5 porte Lounge (acquistata nel 2018 da un impiegato 43enne di Aosta, prima classe di merito da almeno due anni, patente mai sospesa, nessun sinistro negli ultimi 5 anni, percorrenza media annua di 20.000 chilometri). .
Al 15 di giugno, si potrà usufruire della miglior tariffa di Verti, che propone una copertura con formula di guida esperta a 213,14 euro per 12 mesi. L’assicurazione garantisce un massimale di 7 milioni di euro per i danni alle persone e 2,5 milioni di euro per quelli alle cose: aggiungendo la polizza cristalli si pagherà in tutto 241,27 euro.


Articoli correlati
Come capire se la propria auto può beneficiare dell’esenzione dal bollo? Il controllo parte dal documento di circolazione, dove è riportata la potenza del motore. Ecco dove trovare il valore corretto in base al tipo di libretto, come orientarsi con le auto ibride e quali altre verifiche effettuare per sapere se si rientra nell’agevolazione.
Il 2035 non rappresenta più una prospettiva così definita per il futuro delle auto. La revisione approvata dalla commissione Ambiente del Parlamento europeo ridimensiona gli obiettivi sulle emissioni e lascia spazio a diverse tecnologie. La proposta dovrà però completare il suo percorso istituzionale prima di diventare definitiva.
Ricaricare a casa può costare molto meno che fare il pieno di benzina, diesel o Gpl, mentre alle colonnine pubbliche il vantaggio si riduce. Ecco quanto si spende per 100 chilometri e per 10.000 chilometri tra tariffe domestiche, ricarica rapida e diversi tipi di carburante.
Sono state 69.411 le auto nuove immatricolate in Italia ad agosto, in aumento del 3,2% rispetto allo stesso mese del 2025. Le ibride non ricaricabili si confermano protagoniste del mercato, mentre avanzano anche plug-in ed elettriche. Tra i canali di vendita cresce il noleggio a lungo termine, mentre la Fiat Panda resta il modello più richiesto.
